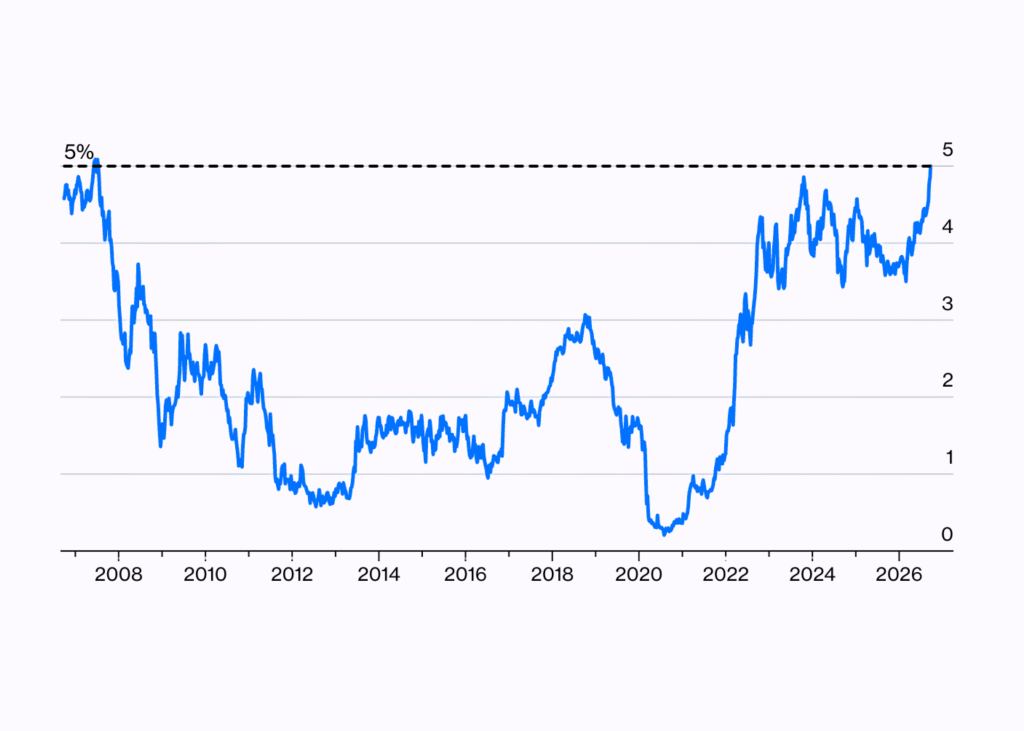
Дохідність 10-річних державних облігацій США зросла до 5,12% – найвищого рівня з 2007 року. Дохідність 5-річних паперів також перевищила 5% – уперше за майже 20 років. Про це пише Джон Отерс, старший редактор відділу ринків та колумніст Bloomberg Opinion.
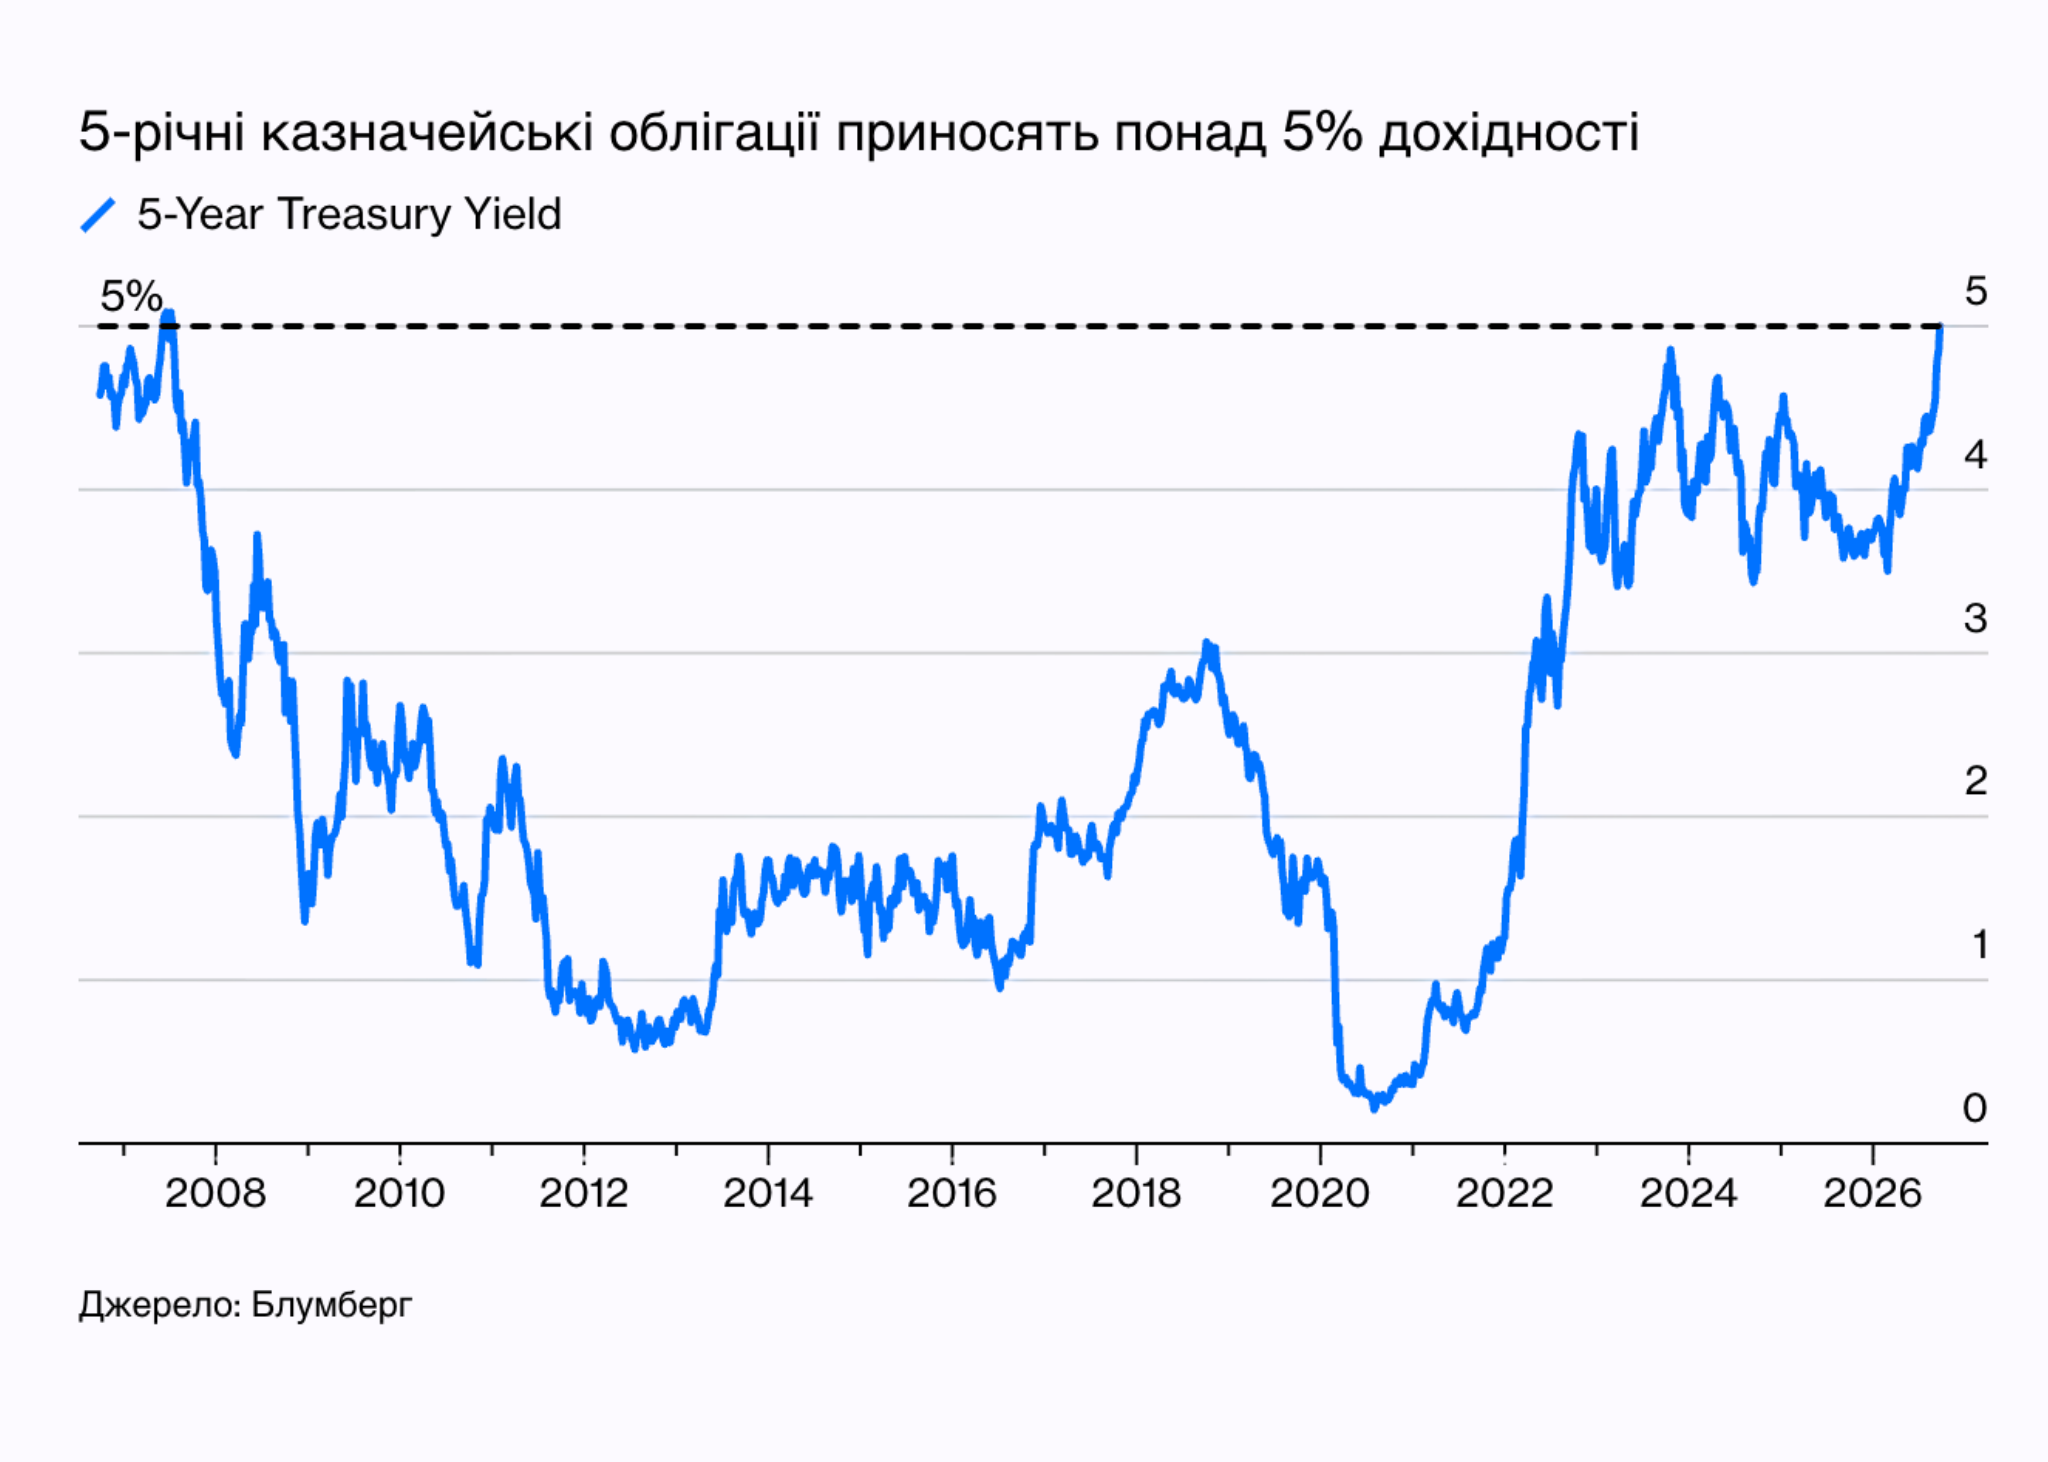
Однією з причин став свіжий звіт S&P Global про ділову активність у США. Сукупний індекс менеджерів із закупівель, який охоплює виробничий сектор і сферу послуг, показав найкращий результат за період після пандемічного буму та суттєво перевищив очікування.
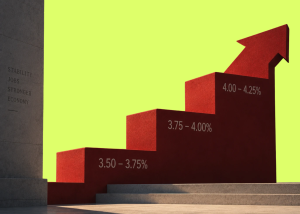
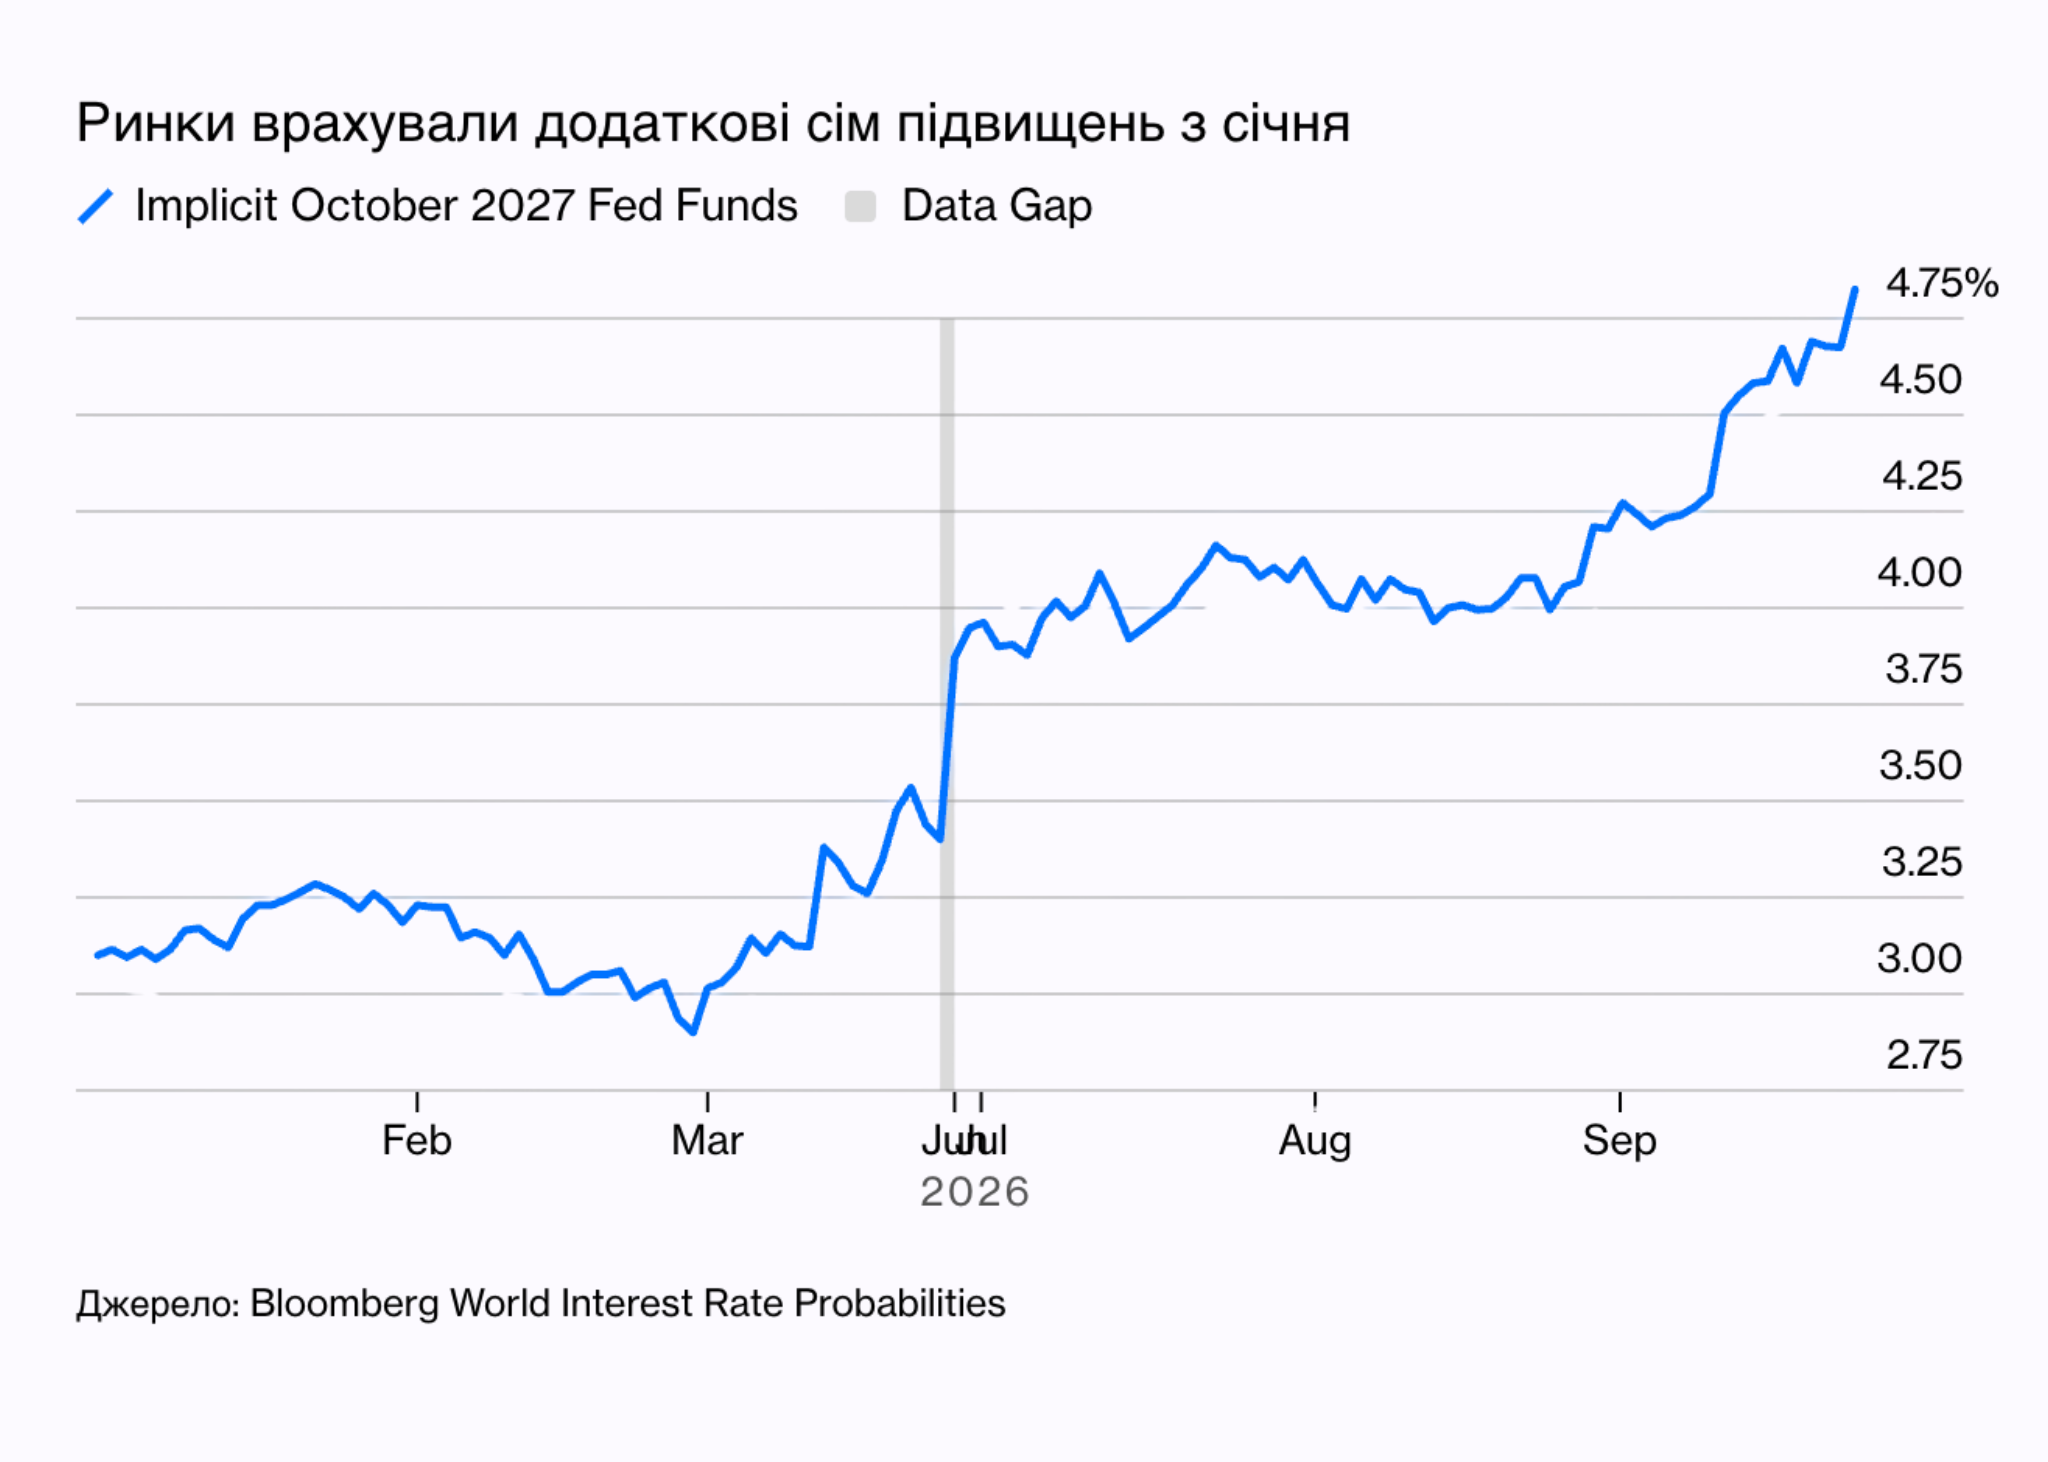
На цьому тлі побоювання рецесії виглядають менш актуальними, а ринкові очікування щодо майбутніх ставок ФРС змінилися. На початку року ф’ючерси на федеральні фонди передбачали, що ставка до жовтня наступного року може опуститися приблизно до 3%. Тепер ринок закладає близько 4,75%.
Чому зростає дохідність облігацій
Підвищення дохідності вже вплинуло на вартість кредитування у США. Зокрема, ставка за 30-річною іпотекою знову перевищила 7%.
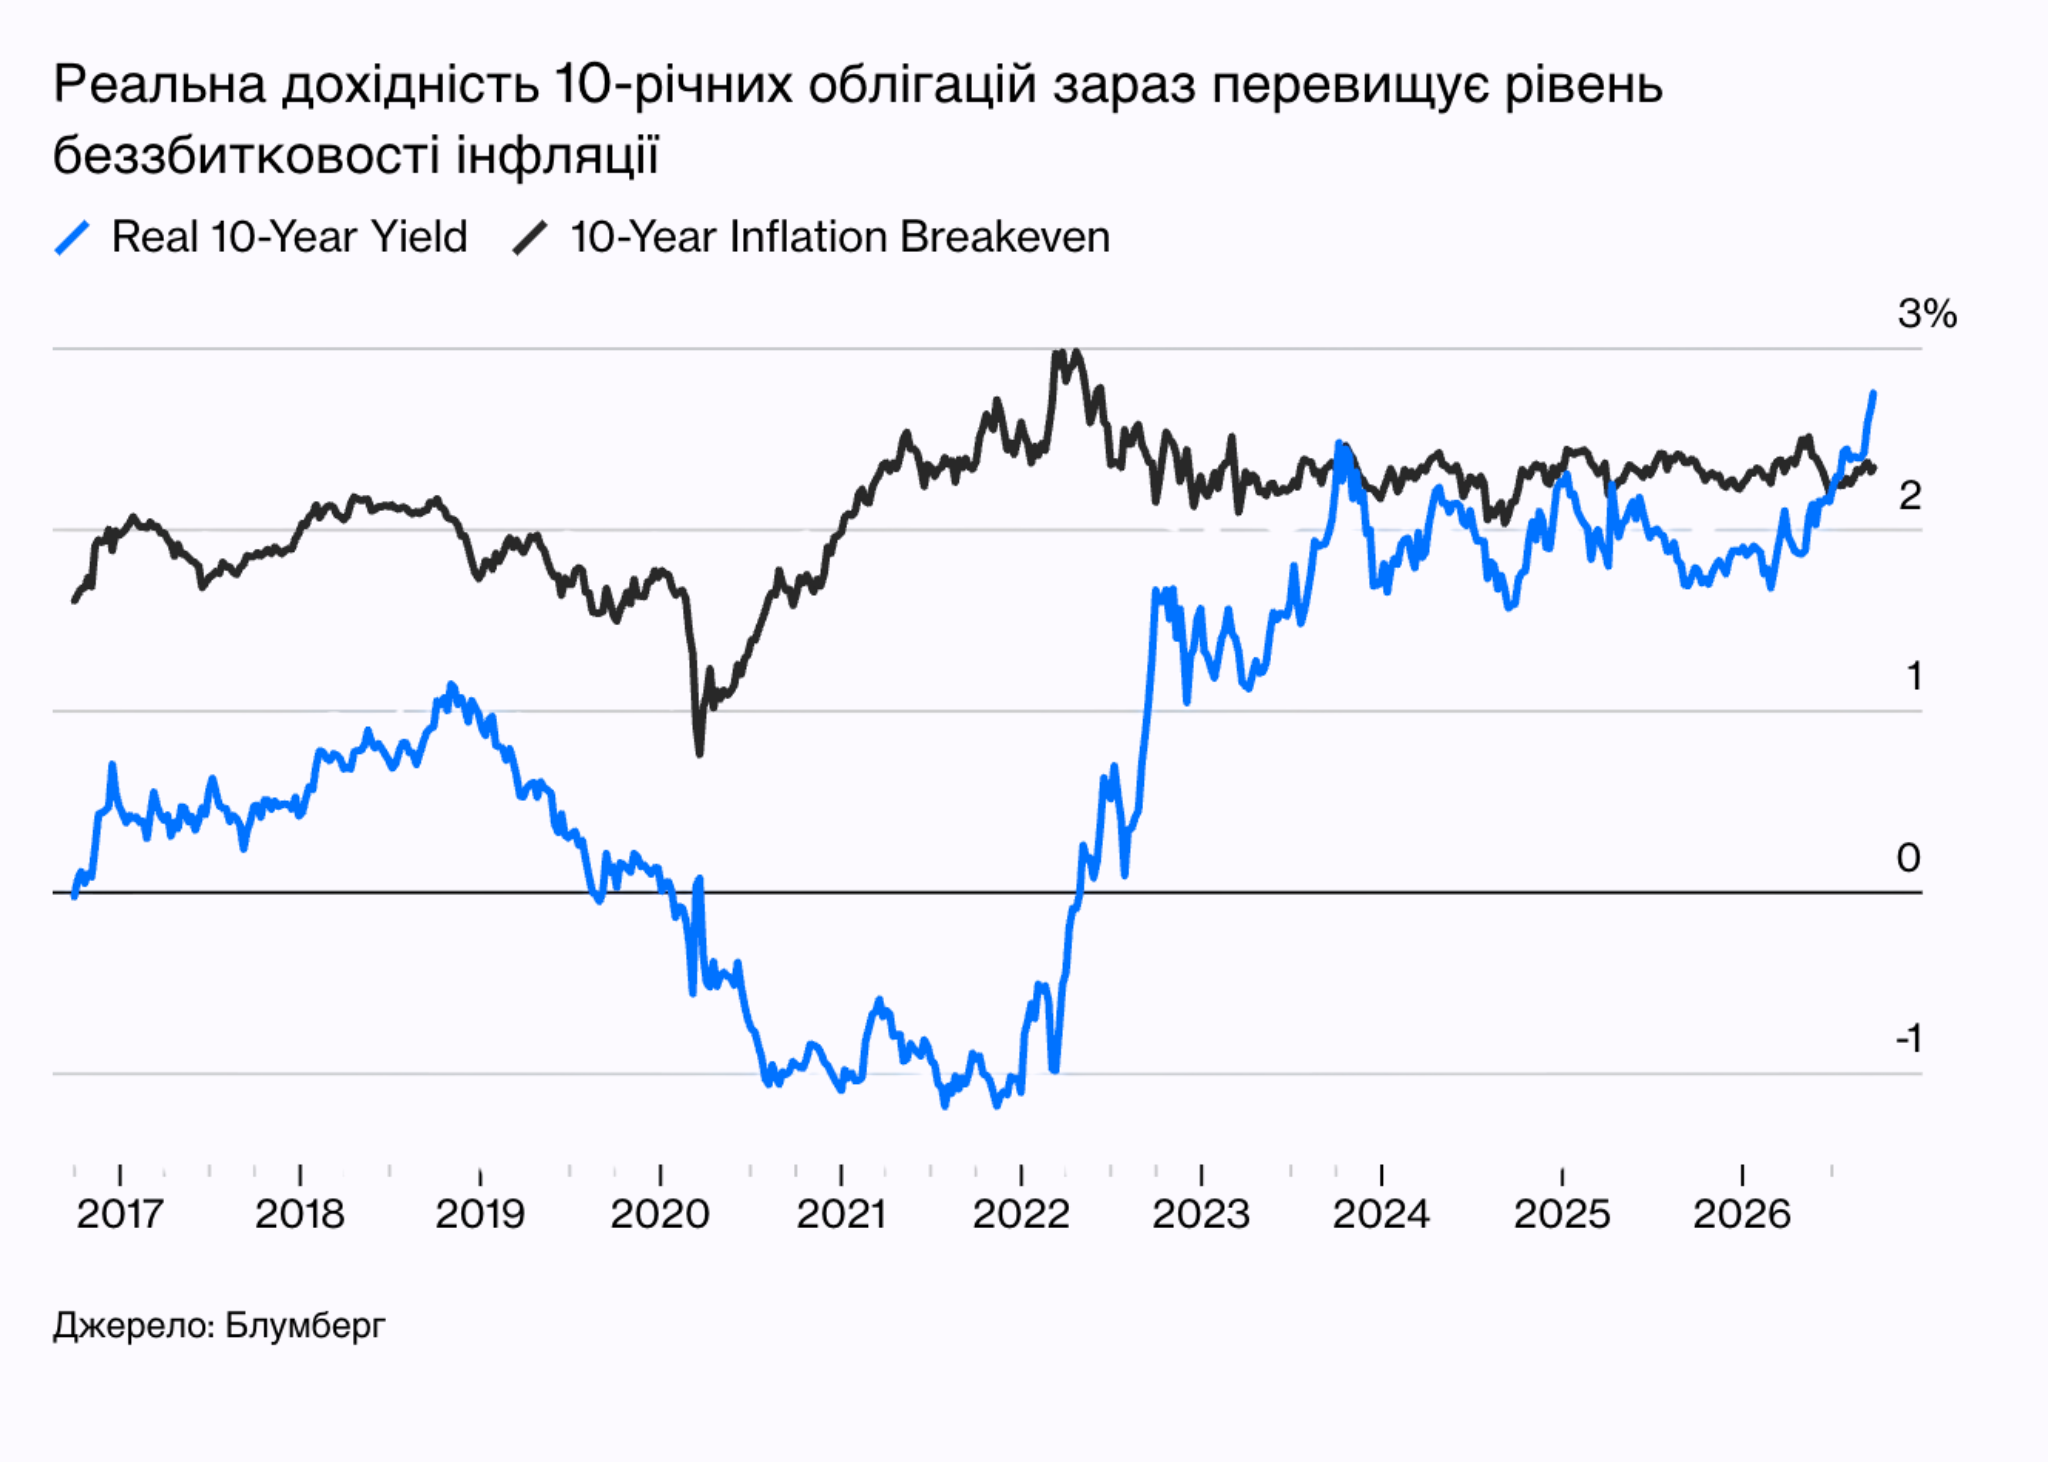
Водночас за даними Bloomberg, зростання дохідності значною мірою пов’язане саме з підвищенням реальної дохідності облігацій. Довгострокові очікування щодо інфляції при цьому майже не змінилися.
Це можна побачити через різницю між звичайними державними облігаціями та захищеними від інфляції TIPS. Інфляційна складова дохідності протягом останніх п’яти років залишалася відносно стабільною, тоді як реальна дохідність суттєво зросла.
У 2021 році ситуація була протилежною: негативна реальна дохідність сприяла дуже дешевому фінансуванню. Тепер реальна вартість запозичень зростає.
Зростання дохідності також безпосередньо збільшує вартість обслуговування державного боргу США. Проте Отерс зазначає, що ця проблема поки не викликає на фінансовому ринку такого занепокоєння, як можна було б очікувати.
За даними Інституту міжнародних фінансів, інфляція водночас може частково допомагати урядам, оскільки зменшує розмір уже накопиченого боргу відносно ВВП. При цьому номінальний обсяг світового боргу продовжує встановлювати рекорди.
Іноземний попит та борги компаній не пояснюють зростання
IIF також проаналізував кілька інших можливих причин високої дохідності американських держоблігацій.
Іноземний попит на американські корпоративні облігації та акції залишається високим. Купівля казначейських паперів справді була менш помітною, але ознак масштабного відтоку іноземного капіталу немає.
Не знайшлося й достатньо доказів того, що великий обсяг корпоративних запозичень для фінансування розвитку штучного інтелекту витісняє державні облігації США.
Вішвас Паткар, керівник американського напряму кредитної стратегії Morgan Stanley, зазначає, що подальше фінансування ШІ може поступово зміщуватися до боргових інструментів, пов’язаних із виробництвом чипів. Такі кредити зазвичай погашаються швидше, ніж державний борг.
Наразі ж основну частину нового корпоративного боргу випускають найбільші компанії, які мають значні грошові резерви та можуть збільшувати запозичення без істотного погіршення кредитних рейтингів. Тому питання, за словами Паткара, полягає насамперед у тому, чи зможе ринок поглинути весь цей обсяг нових боргових паперів.
Дефіцит США може стати проблемою пізніше
Поточне зростання дохідності не означає, що державні фінанси США не становлять ризику. Гуніт Дхінгра, керівник напряму стратегії ставок у США BNP Paribas, вважає, що бюджетний дефіцит поки майже не впливає на ринок. Однак ситуація може змінитися, якщо фіскальні проблеми знову опиняться в центрі уваги інвесторів.
За його словами, тоді зростання строкових премій може додатково підштовхнути дохідність довгострокових облігацій.
Наразі, за словами Дхінгри, інвестори демонструють “апатію до дефіциту” як до проблеми, про яку всі знають і яку ринок уже врахував. Водночас державний борг може зростати безпосередньо через посилення монетарної політики ФРС: Казначейство дедалі активніше використовує короткострокові казначейські векселі для залучення коштів.
Ще одним фактором залишається політика. На ринку існує думка, що політичний глухий кут може стримувати уряд від значного збільшення видатків. Водночас зміна контролю над Конгресом може створити ризик іншої бюджетної політики та погіршення дефіциту.
Вищі ставки США тиснуть на інші країни
Зростання вартості запозичень у США має наслідки далеко за межами американського ринку:
- У Японії дохідність 10-річних державних облігацій після відкриття торгів у четвер підскочила до 3,04% – нового 30-річного максимуму
- У Франції дохідність 10-річних паперів у середу зросла на 15,4 базисних пункту, наблизивши вартість державних запозичень до найвищих рівнів приблизно за два десятиліття
- В Італії та Греції зростання становило 14,7 та 14,8 базисних пункту відповідно.
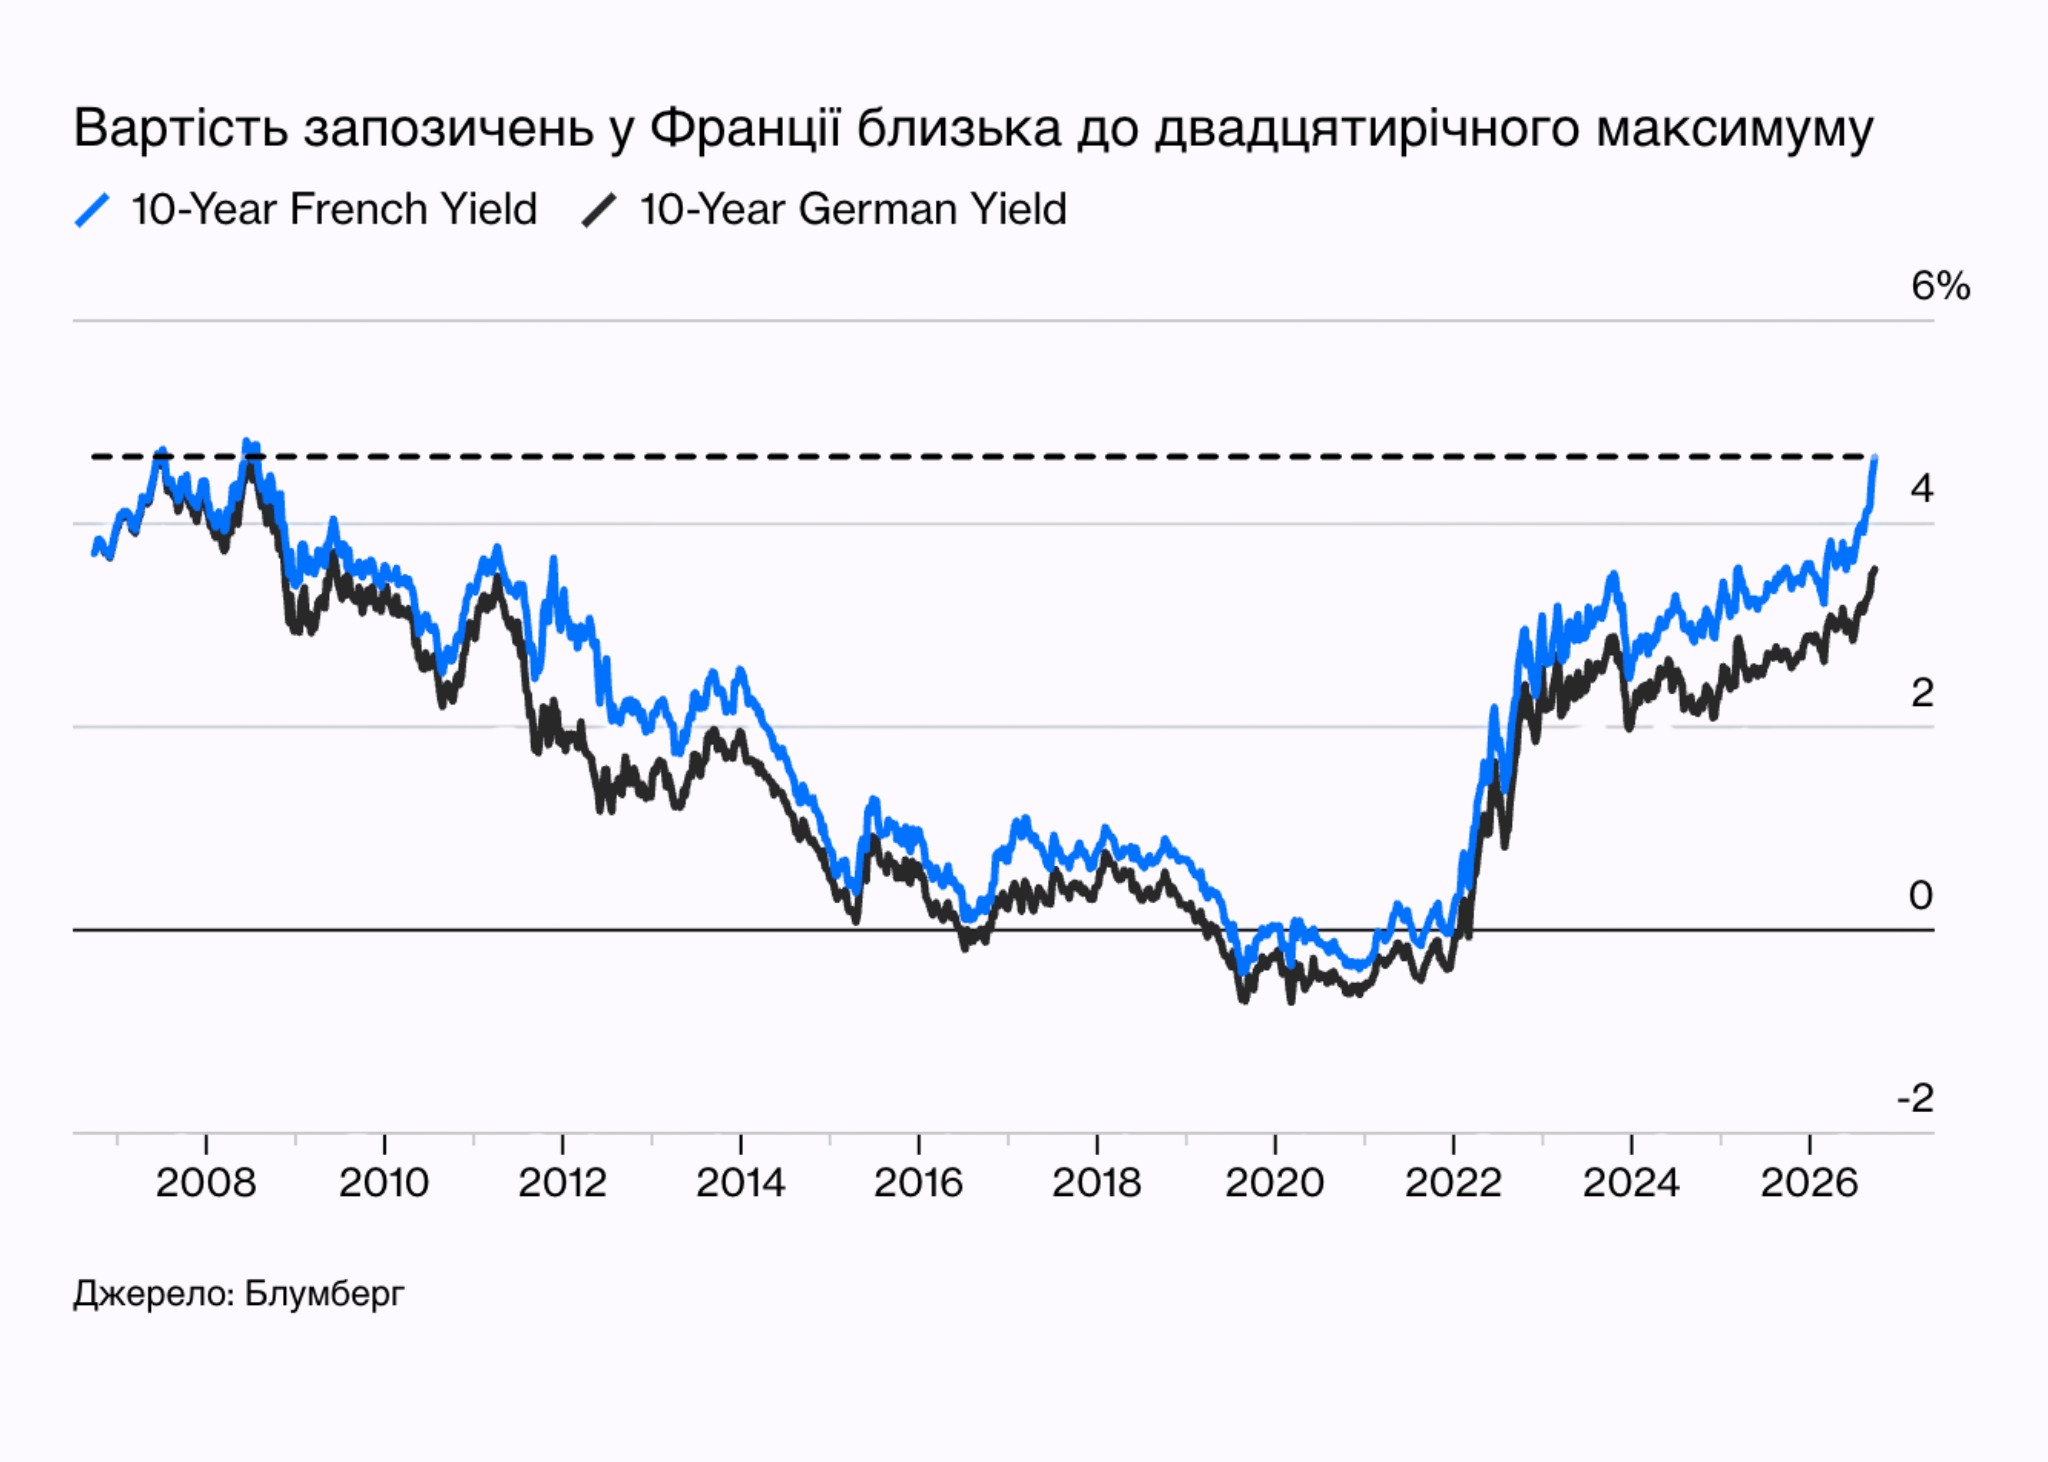
Особливий тиск відчувають країни, які вже мають значне боргове навантаження. Вищі ставки означають дорожче рефінансування їхніх боргів.
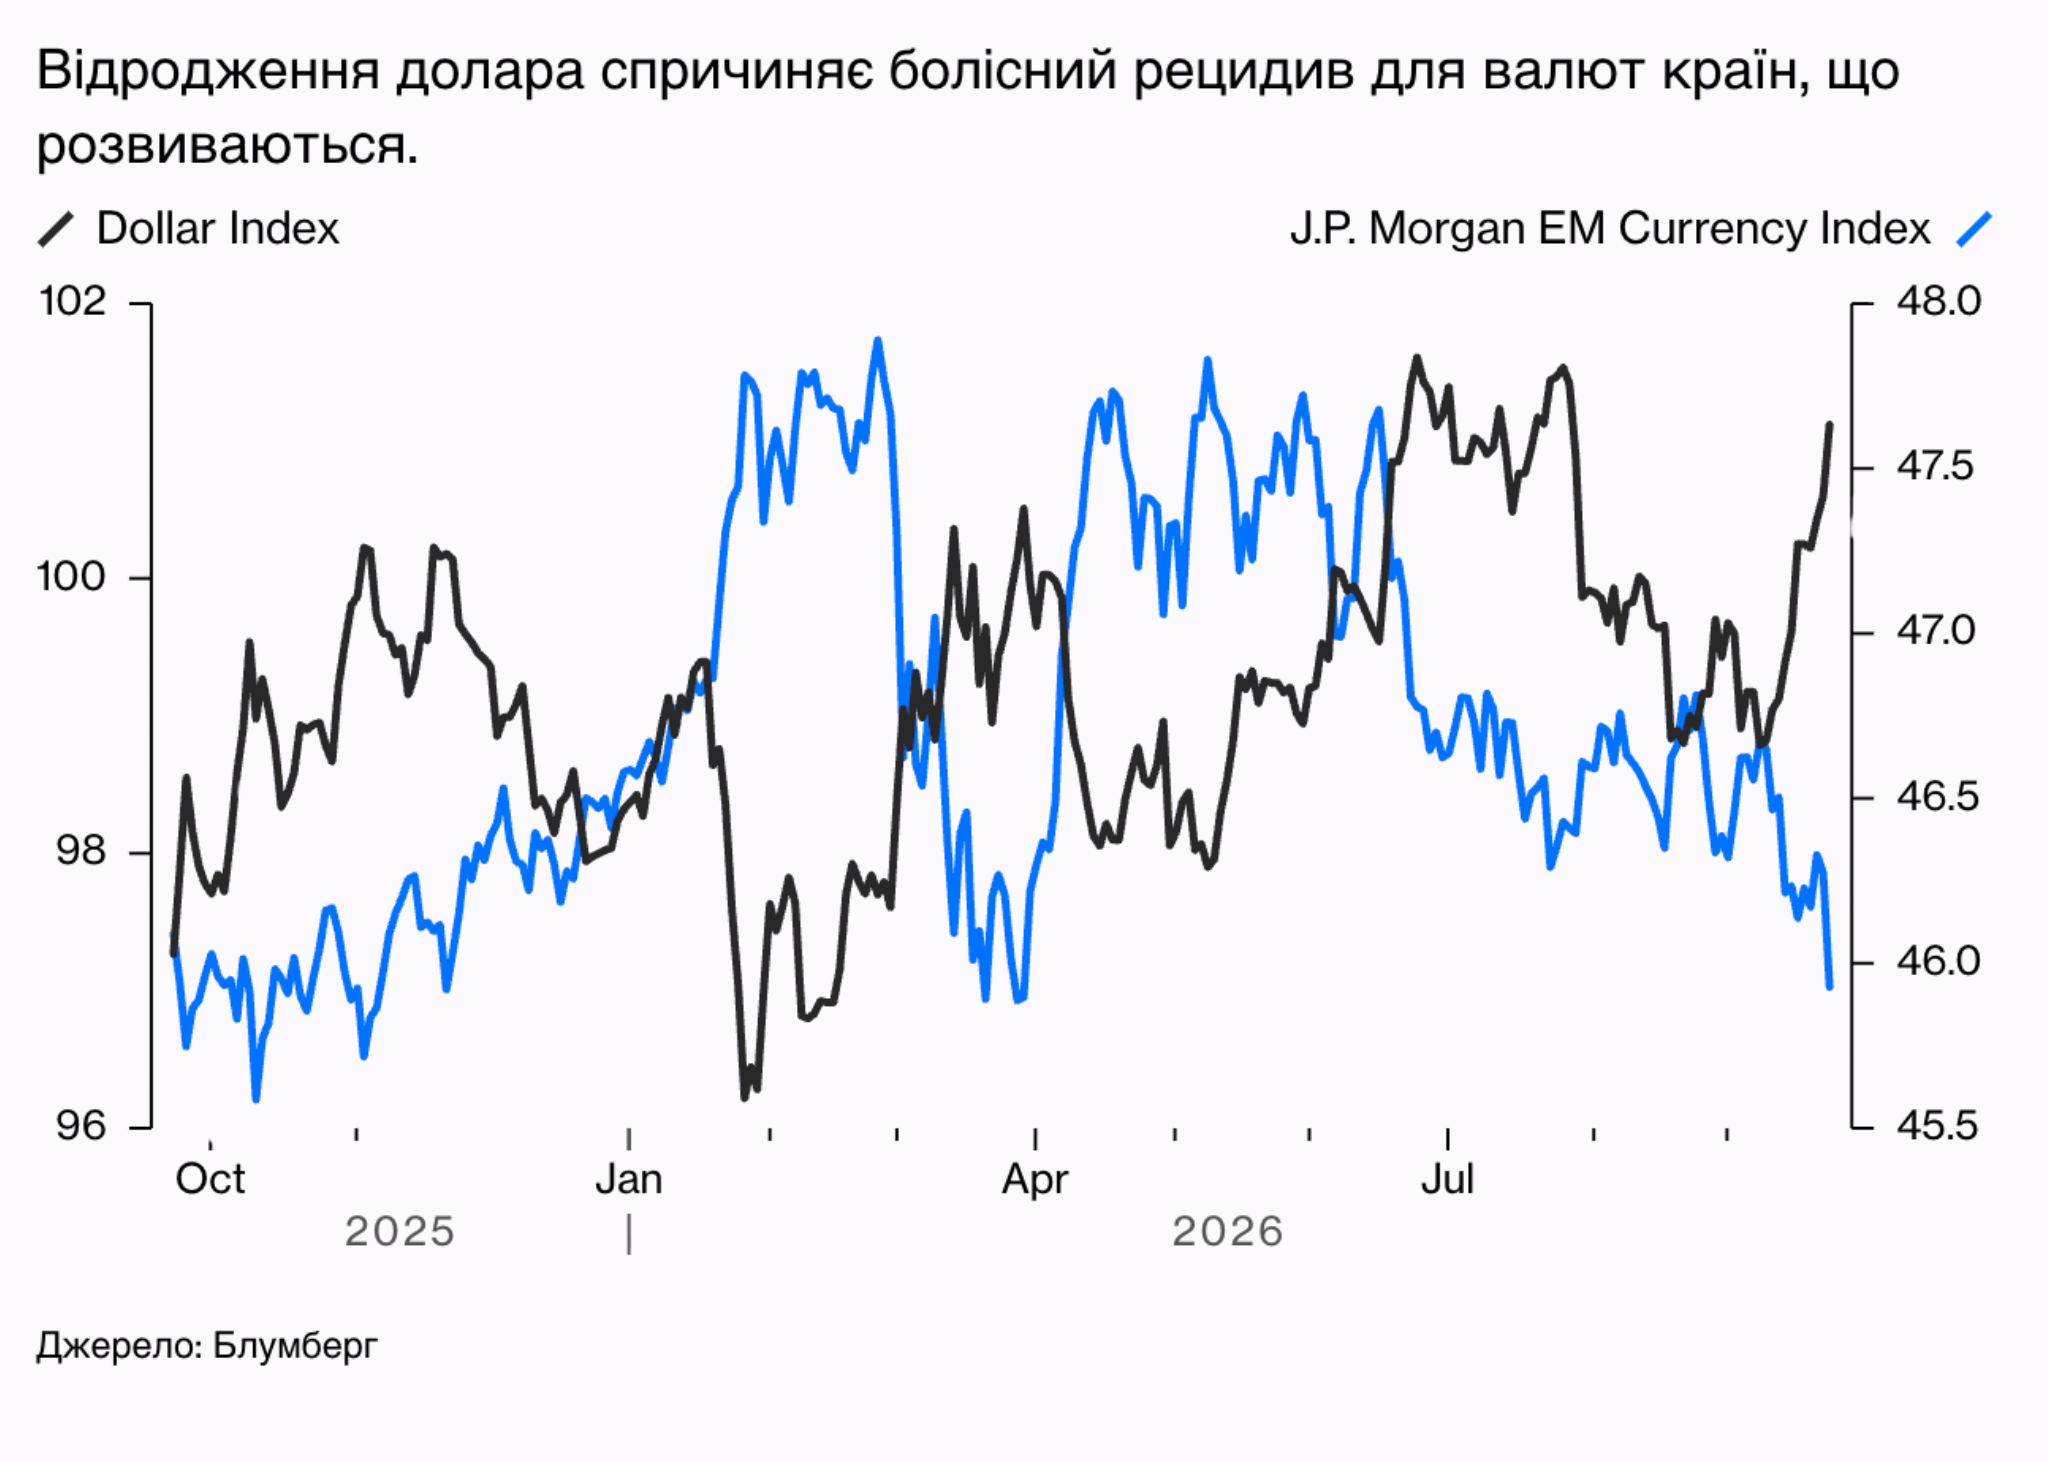
Сильніший долар створює додаткову проблему для ринків, що розвиваються. Їхні валюти вже опустилися до найнижчого рівня з березня, а дорожче доларове фінансування може змусити місцеві центральні банки реагувати підвищенням ставок.
Цього тижня Резервний банк Південної Африки вже наслідував ФРС, посиливши політику на тлі зростання цінового тиску. Подальші рішення інших центральних банків, за оцінкою Отерса, залежатимуть від того, наскільки сильно на їхні економіки впливатимуть наслідки ситуації на Близькому Сході.
Водночас борг країн, що розвиваються, поки демонструє відносну стійкість. Цього року він мав високу дохідність і витримав вплив тарифних змін та конфлікту на Близькому Сході.
Проте нове зростання ставок у США створює для нього складніше випробування. Проблема полягає не стільки у спредах, які продовжують звужуватися, скільки у зміцненні долара. Воно може особливо тиснути на позичальників із країн, що розвиваються, які мають борги у національній валюті.
Деякі інвестори при цьому зберігають оптимізм щодо цього класу активів. В HSBC вважають, що поєднання високої готовності інвесторів до ризику та наявності вільного капіталу може підтримати ринки, що розвиваються, якщо з’являться відповідні позитивні фактори.
Водночас Bloomberg звертає увагу, що сильні результати акцій країн, що розвиваються, значною мірою зосереджені в кількох державах, які виграють від виробництва напівпровідників або високих цін на сировину, зокрема нафту та базові метали. Якщо виключити азійських виробників чипів, показники ринків, що розвиваються, значно ближчі до динаміки розвинених економік.
Тому за загальними показниками ринку можуть залишатися менш помітними ширші проблеми – політичні ризики, залежність окремих країн від сировини та слабкий споживчий попит.
Читайте також