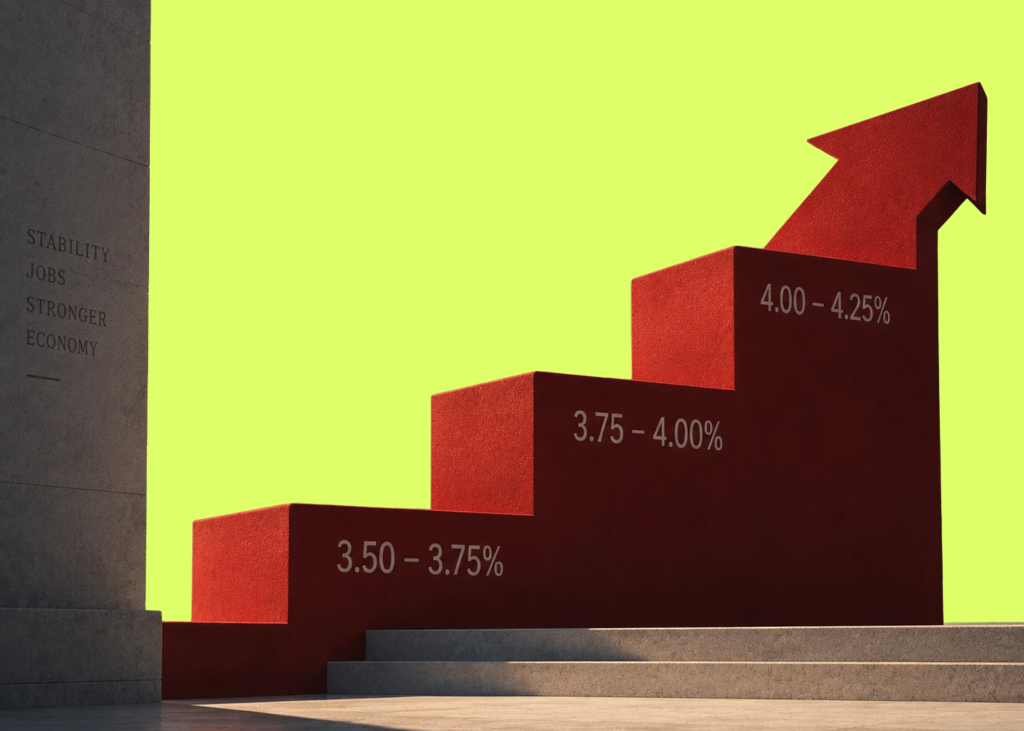
Федеральна резервна система США підвищила базову процентну ставку до 3,75–4%, посиливши боротьбу з інфляцією. Рішення вже позначилося на фінансових ринках, а подальше зростання ставок може вплинути на вартість кредитів, курс долара та темпи економічного зростання.
Водночас економісти звертають увагу, що значна частина нинішнього інфляційного тиску пов’язана з факторами, на які ФРС не може безпосередньо вплинути.
Що відбулося після рішення ФРС
ФРС підвищила ставку на 0,25 процентного пункту – до діапазону 3,75–4%. Це було перше підвищення ставки з 2023 року.
Як пише Reuters, одночасно нові прогнози американського центробанку показали, що більшість його керівників очікують подальшого посилення політики: 16 із 18 прогнозують щонайменше ще одне підвищення на чверть процентного пункту до кінця 2026 року. За їхніми оцінками, ставка може зрости до 4–4,25% і залишатися на цьому рівні до кінця 2027 року.
Долар зміцнився, акції відновилися
Таке рішення одразу підтримало американську валюту. Індекс долара, який відстежує його курс щодо основних світових валют, піднявся на 0,3% – до 99,961, найвищого рівня приблизно за п’ять тижнів.
Євро та фунт, навпаки, подешевшали щодо долара. Це пов’язано з тим, що вищі ставки у США роблять американські активи привабливішими для інвесторів і підтримують попит на долар.
Зміни торкнулися й інших валют. Зокрема, долар зріс на 0,3% щодо японської єни – до 155,49 єни за долар. Її курс значною мірою залежить від різниці між процентними ставками у США та Японії. Водночас трейдери очікували, що Банк Японії також підвищить ставку, а ринки закладали можливість ще двох підвищень японської ставки до кінця січня.
Що відбувається з облігаціями та нафтою
The Wall Street Journal повідомляє, що на ринку держоблігацій реакція виявилася складнішою. Напередодні рішення ФРС дохідність 10-річних американських казначейських облігацій перевищувала 5%, а 30-річних становила близько 5,37% – біля багаторічних максимумів.
Водночас після рішення ФРС дохідність 10-річних паперів знизилася з найвищого рівня з 2007 року, перервавши восьмиденну серію зростання.
Для фондового ринку підвищення ставки спочатку стало негативним сигналом, оскільки дорожче фінансування зазвичай тисне на оцінки компаній.
Проте вже наступного дня американські акції відновилися:
- S&P 500 зріс на 1,1%
- Nasdaq 100 – на 1,7%
- індекс виробників мікросхем – на 3,1%.
На думку окремих учасників ринку, частина попереднього падіння могла бути надмірною реакцією на рішення ФРС, а після оголошення ставки невизначеність щодо самого рішення зменшилася.
На настрої інвесторів також вплинули ціни на нафту. Brent опустилася нижче $105 за барель, а дешевша енергія послабила побоювання щодо подальшого прискорення інфляції.
Саме тому ринок одночасно отримав два протилежні сигнали: ФРС стала жорсткішою щодо ставок, але зниження вартості нафти створило надію на послаблення інфляційного тиску.
Чому наслідки можуть вийти за межі фінансових ринків
Як пояснює Financial Times, підвищення ставки ФРС впливає не лише на долар чи американські акції. Вища вартість грошей змінює умови запозичень для компаній і домогосподарств, а отже, може стримувати споживання та інвестиції.
Найсильніше це позначається на сферах, де покупки часто фінансуються кредитами:
- житло
- автомобільний ринок
- споживачі із нижчими доходами, для яких дорожче кредитування може бути особливо відчутним.
Посилення політики ФРС також відбувається на тлі аналогічних очікувань щодо інших великих центральних банків. Інвестори очікували жорсткішої політики, зокрема від Банку Англії, хоча у вересні він ставку не підвищував.
Для американської економіки важливим наслідком може стати зміна вартості фінансування. Якщо ставки залишатимуться високими довше, компаніям буде дорожче залучати кошти, а домогосподарствам – брати кредити. Це може поступово послаблювати попит.
Водночас сильна економіка та високі корпоративні прибутки можуть частково компенсувати тиск від підвищених ставок, тому реакція різних секторів і компаній буде неоднаковою.
Головна проблема для ФРС – інфляція не повністю залежить від ставок
Одним із ключових питань залишається те, наскільки підвищення ставок взагалі може допомогти у боротьбі з нинішньою інфляцією, уточнює FT. За оцінкою економіста Мохамеда Ель-Еріана, інфляція у США залишається вищою за цільовий показник ФРС уже понад п’ять років, але її причини змінювалися.
Спочатку значну роль відігравали перебої з пропозицією під час пандемії, потім – надмірний попит, а згодом новий інфляційний тиск виник через подорожчання енергоносіїв.
Проблема полягає в тому, що центральний банк не може безпосередньо збільшити поставки нафти, усунути перебої в ланцюгах постачання або знизити інші витрати виробників.
Підвищуючи ставку, він передусім намагається послабити попит: дорожчі кредити мають змусити домогосподарства та бізнес менше витрачати й інвестувати. Це може стримувати інфляцію, але водночас створює ризик надмірного уповільнення економіки.
Саме тому Ель-Еріан вважає, що боротьба з нинішнім інфляційним тиском не повинна покладатися лише на центральні банки. На його думку, частину проблеми потрібно вирішувати на рівні економічної та бюджетної політики: зменшувати залежність економік від окремих вузьких місць у постачанні та скорочувати бюджетні дефіцити й боргове навантаження. У такому разі на ФРС та інші центробанки припадатиме менший тиск щодо постійного підвищення ставок.
Що це означає для подальшої політики
Після рішення ФРС ринки почали закладати більш жорсткий сценарій монетарної політики. За оцінкою FT, інвестори очікують ще кількох підвищень ставки до середини наступного року. Водночас самі учасники ринку наголошують, що подальші рішення залежатимуть від економічних даних, зокрема від динаміки інфляції та цін на енергоносії.
Якщо ціни на енергоносії не зростатимуть суттєво, інфляція може наблизитися до цільового рівня ФРС уже навесні, що потенційно зменшить потребу в подальшому посиленні політики.
Водночас новий стрибок цін на нафту або інший інфляційний шок може змусити центробанк довше утримувати високі ставки. Тобто подальша траєкторія економіки значною мірою залежатиме від того, чи вдасться стримати інфляцію без різкого скорочення попиту.
У результаті підвищення ставки ФРС створює для світової економіки подвійний ефект. З одного боку, жорсткіша політика має стримати попит та інфляційні очікування, підтримати довіру до ФРС і підсилити долар.
З іншого – тривале збереження високих ставок підвищує вартість кредитування та створює ризики для секторів, найбільш залежних від позикових коштів. А якщо головними джерелами інфляції залишатимуться енергоносії та обмеження пропозиції, одного підвищення ставок може бути недостатньо для її остаточного приборкання.
Читайте також