Бум штучного інтелекту може почати згасати, якщо компанії галузі втратять доступ до нового капіталу, необхідного для фінансування стрімкого зростання. Про це пише The Wall Street Journal.
Історія бульбашки доткомів та фінансової кризи 2008 року показує, що перелом часто настає тоді, коли інвестори перестають безперервно вкладати гроші в компанії, які ще не здатні самостійно покривати свої витрати. Поки що такого перелому не видно – попри численні побоювання щодо масштабів витрат на розвиток ШІ, гроші продовжують надходити в галузь.
Водночас саме залежність від постійного залучення нового фінансування може стати її головною вразливістю.
Серед потенційних проблем для індустрії є нестача потужностей для всіх запланованих центрів обробки даних, недостатня кількість платоспроможних клієнтів, конкуренція між розробниками ШІ-моделей і стартапами, а також можливе зростання вартості позик через підвищення процентних ставок.
Чого навчають попередні бульбашки
Для ринкових бумів постійний приплив свіжого капіталу є критично важливим. Поки інвестори готові вкладати нові гроші, компанії можуть продовжувати витрачати кошти навіть за відсутності прибутку. Проблеми починаються, коли можливість залучати фінансування зникає.
Під час обвалу доткомів наприкінці 1990-х та на початку 2000-х років у фінансовому лексиконі закріпилися терміни “коефіцієнт вигорання” та “дефіцит фінансування”:
- перший показував, скільки грошей збитковий стартап витрачав за квартал і як довго він міг працювати до вичерпання коштів
- другий описував ситуацію, коли компанії все ще потрібні нові інвестиції, щоб продовжувати роботу, але доступ до них починає зникати.
Показовим прикладом стала Pets.com. На початку 2000 року компанія отримала бездоганний аудиторський висновок від Ernst & Young, хоча її бізнес-модель передбачала значні збитки. Компанія продавала товари за $5, які обходилися їй у $10 при закупівлі та ще $50 у витратах на продаж. При цьому інвестори продовжували вкладати гроші, а Nasdaq встановлював нові максимуми.
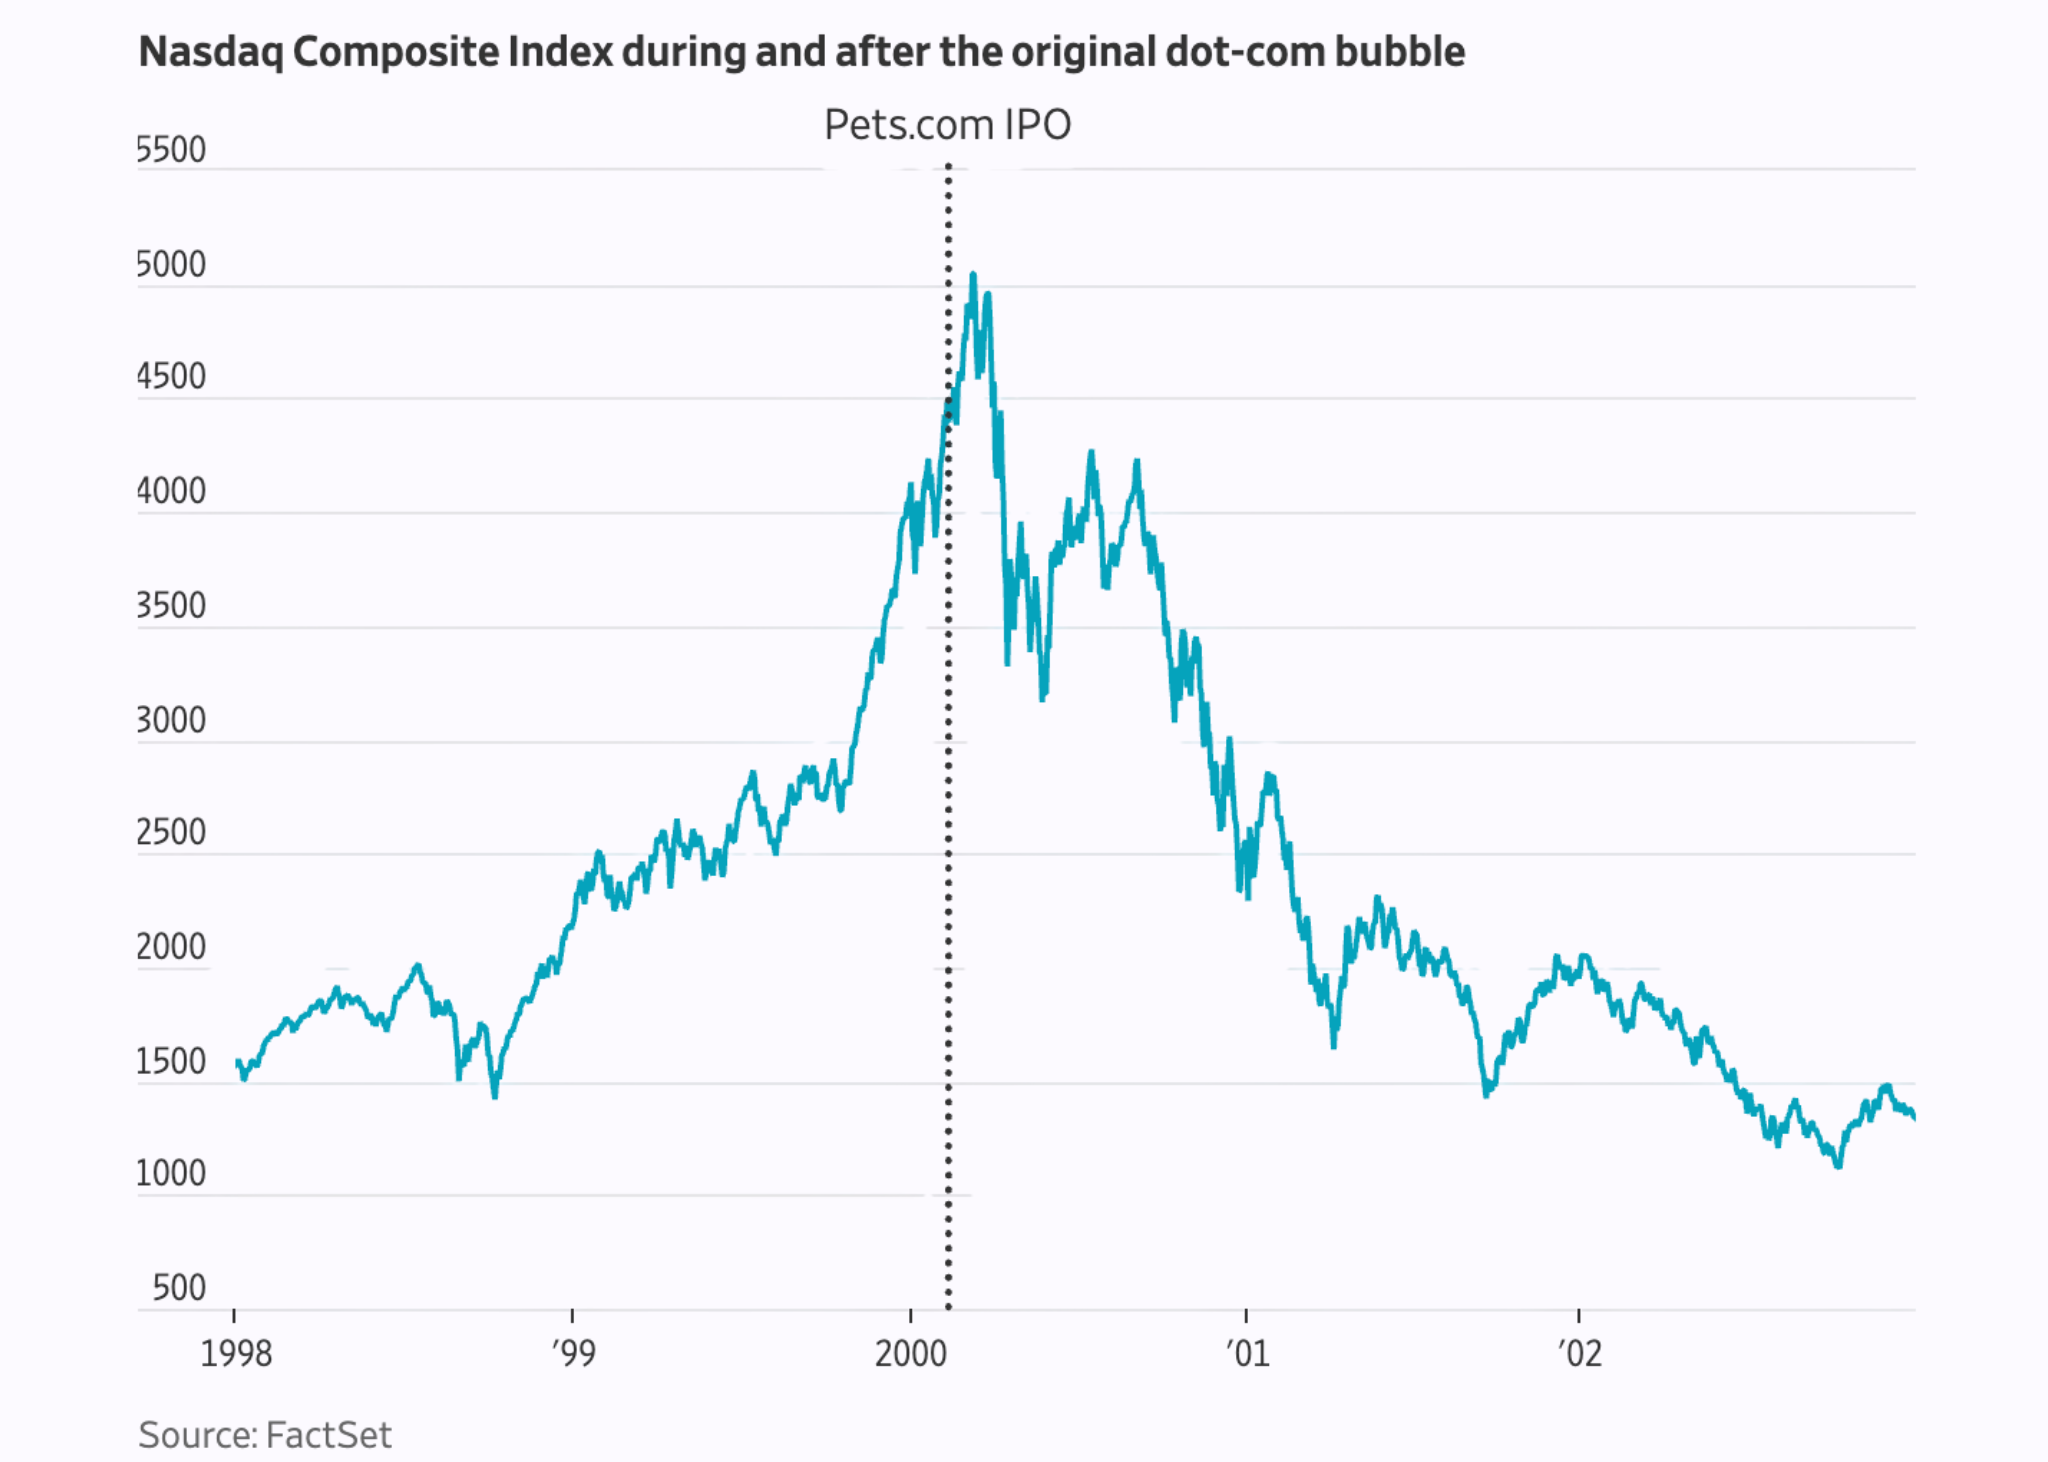
Коли ринок обвалився, фінансування припинилося. Pets.com не змогла продовжувати роботу і закрилася в листопаді 2000 року.
Схожа проблема проявилася вже під час фінансової кризи. У листопаді 2007 року Freddie Mac скоротив дивіденди та продав привілейовані акції на $6 млрд, намагаючись зміцнити капітал на тлі зростання іпотечних збитків.
Компанії було потрібно залучити ще й звичайний акціонерний капітал, який краще поглинає збитки. Але якщо навіть Freddie Mac, компанія, яку спонсорував уряд США, не могла легко залучити такі кошти, це стало сигналом проблем для всього фінансового сектору.
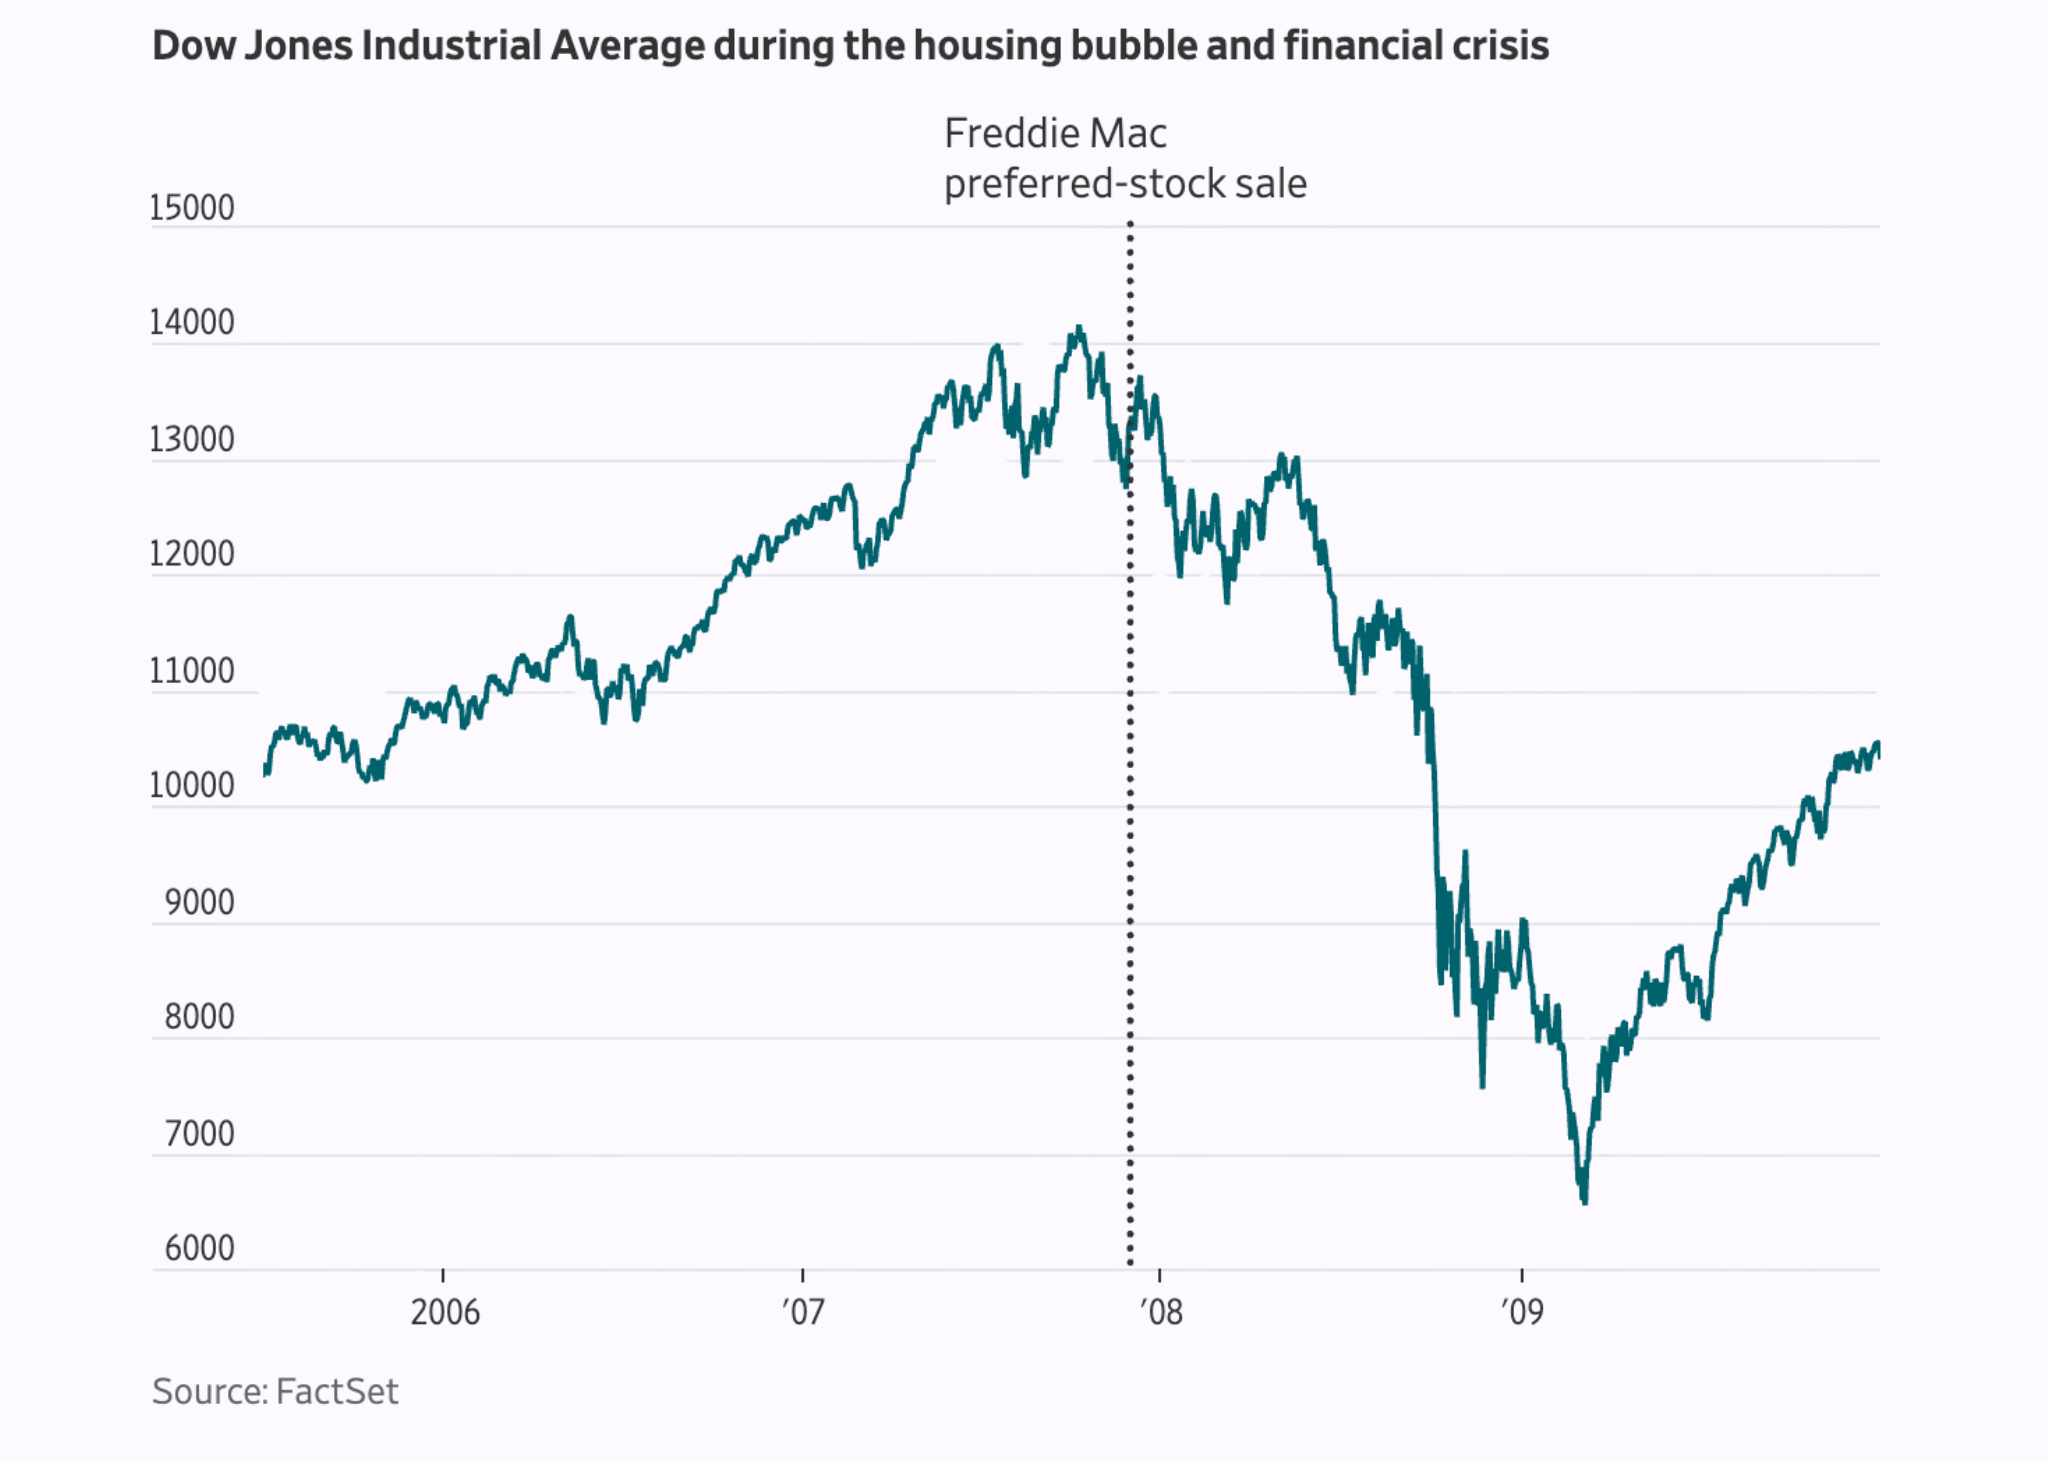
У наступні місяці розміщення акцій ще відбувалися, але вони не змогли компенсувати масштаб збитків. У вересні 2008 року Fannie Mae та Freddie Mac передали під державну опіку, а уряд почав рятувати фінансову систему.
Що відбувається з фінансуванням ШІ
Поки що ситуація інша – інтерес до ШІ залишається високим, хоча на ринку вже з’являються перші тривожні сигнали:
- OpenAI відмовилася від планів вийти на біржу цього року
- Holtec Nuclear, яка розраховує постачати малі модульні реактори для великих операторів дата-центрів ШІ, цього місяця призупинила підготовку до IPO
- Anthropic, розробник моделі Claude, перенесла заплановане на жовтень IPO на листопад.
Однак ці рішення самі по собі не означають, що доступ до капіталу для галузі закривається. Навіть без виходу на біржу компанії можуть залучати кошти на приватному ринку. Наприклад, Holtec уже є прибутковою та має інші усталені напрями ядерного бізнесу.
З OpenAI та Anthropic ситуація менш прозора, оскільки їхні фінансові результати не є публічними. Тому зовні складно оцінити, наскільки стійкими є їхні бізнес-моделі. Відомо передусім, що компанії витрачають значні суми та постійно потребують нового фінансування, не демонструючи прибутку за традиційними показниками.
Саме тому здатність таких компаній залучати нові гроші має значення не лише для них самих. Якщо OpenAI продовжить отримувати фінансування від Nvidia, SoftBank та інших інвесторів, вона зможе підтримувати власні масштабні витрати. Це, своєю чергою, дозволяє Oracle продовжувати виправдовувати великі капітальні витрати на центри обробки даних, розраховуючи на майбутні доходи від OpenAI.
Таким чином, фінансування однієї компанії підтримує витрати іншої, а вони разом формують ширшу екосистему ШІ. Поки гроші продовжують надходити, ця система може розвиватися, навіть якщо окремі її учасники ще не стали прибутковими.
Перелом може настати, якщо доступ до нового капіталу почне звужуватися настільки, що одна з ключових компаній галузі зіткнеться з дефіцитом фінансування. Тоді нинішній імпульс навколо ШІ може швидко змінитися.
Саме повернення до ринкової термінології понять на кшталт “дефіцит фінансування” може стати одним із сигналів, за якими варто стежити. Поки такого сигналу немає, але якщо вікно для залучення нових грошей почне закриватися, ринок, імовірно, швидко це помітить.
Читайте також